Caminhoneiro compara IPVA a aluguel do próprio caminhão e questiona cobrança anual
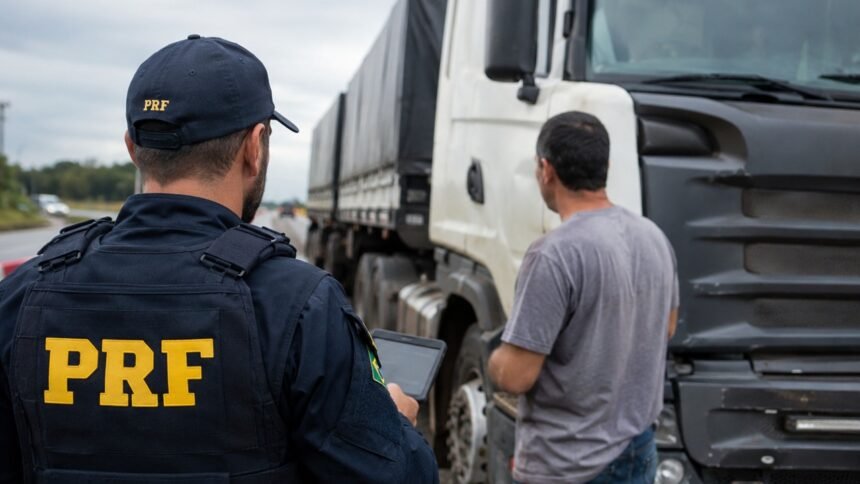
Uma declaração atribuída a um caminhoneiro durante uma abordagem da Polícia Rodoviária Federal (PRF) levanta uma discussão sobre a cobrança do IPVA no Brasil. O motorista comparou o imposto a uma espécie de aluguel pago todos os anos por um veículo que já pertence ao proprietário.
A comparação chama atenção por um motivo simples. O caminhoneiro compra o veículo, muitas vezes passa anos pagando financiamento e, depois de quitar todas as parcelas, continua tendo que desembolsar dinheiro anualmente para manter a documentação regularizada.
O Imposto sobre a Propriedade de Veículos Automotores (IPVA) é cobrado pelos estados e pelo Distrito Federal. Seu valor depende das regras de cada local e das características do veículo. A cobrança está prevista na Constituição Federal e não significa que o governo seja dono do caminhão.
Outra questão envolve o licenciamento. De acordo com o Código de Trânsito Brasileiro, a emissão do documento anual depende da regularização dos débitos exigíveis vinculados ao veículo, incluindo o IPVA.
Isso significa que um caminhão pode estar totalmente quitado e, ainda assim, ficar impedido de circular legalmente caso o licenciamento esteja vencido. Durante uma fiscalização, a PRF pode aplicar multa e determinar a remoção do veículo. O simples atraso do IPVA, enquanto o licenciamento anterior ainda estiver válido, não configura essa infração de trânsito.
A cobrança também não significa que todo o dinheiro arrecadado seja utilizado na conservação das rodovias. Os recursos são repartidos entre governos estaduais e municípios e podem financiar serviços públicos em diferentes áreas, como saúde, educação e infraestrutura.
Embora a comparação com aluguel não tenha fundamento jurídico, a crítica coloca em discussão uma situação enfrentada pelos proprietários de caminhões: mesmo depois de pagar pelo veículo, o imposto sobre sua propriedade continua sendo cobrado anualmente, salvo nos casos de isenção ou imunidade previstos na legislação.

Ildemar Ribeiro
Um amante de veículos pesados devido grande influência do pai. Aos 7 anos de idade o seu maior sonho era ser motorista de transporte coletivo, no entanto, no ano de 2014 ingressou em uma empresa de transporte coletivo, como jovem aprendiz onde juntamente com seu amigo de trabalho fundou o Brasil do Trecho.
Noticias relacionadas
 Urgente Ler materia: Módulo de caminhão Scania pode valer R$ 20 mil e criminosos aproveitam paradas para furtar
 Ler materia: Empresas de ônibus começam a perder viagens enquanto motoristas abandonam a profissão
 Ler materia: Caminhão velho e quitado ganha preferência entre caminhoneiros que não querem mais saber de financiamento
 Ler materia: Banco do caminhão quase no chão, PRF está de olho nos caminhoneiros e alteração pode render multa
Comentários
0